Governador do Banco de Portugal abandona debate da CNN. Ventura mostrou o acordo de reforma de Centeno
O que deveria ter sido um debate sobre crédito e inflação acabou com o governador a tirar o microfone e a sair do estúdio, com as câmaras a gravar. André Ventura pôs em cima da mesa o acordo de reforma de Mário Centeno — dez mil euros por mês, aos 59 anos — e acusou o Banco de Portugal de esconder dos portugueses comuns uma forma de recuperar o que os bancos lhes tiram todos os meses.
⚡ O essencial
- Álvaro Santos Pereira tirou o microfone e saiu do estúdio a meio do debate da CNN Prime Time, esta terça-feira à noite.
- O motivo: o acordo de reforma de Mário Centeno — cerca de 10.000 euros por mês, aos 59 anos, pago pelo fundo de pensões do Banco de Portugal.
- Ventura respondeu com o Programa Português de Acesso Financeiro, registado na CMVM, entrada a partir de 250 euros.
- Nos dois dias seguintes ao direto houve 6.431 novos registos. O Banco de Portugal respondeu em nove palavras.
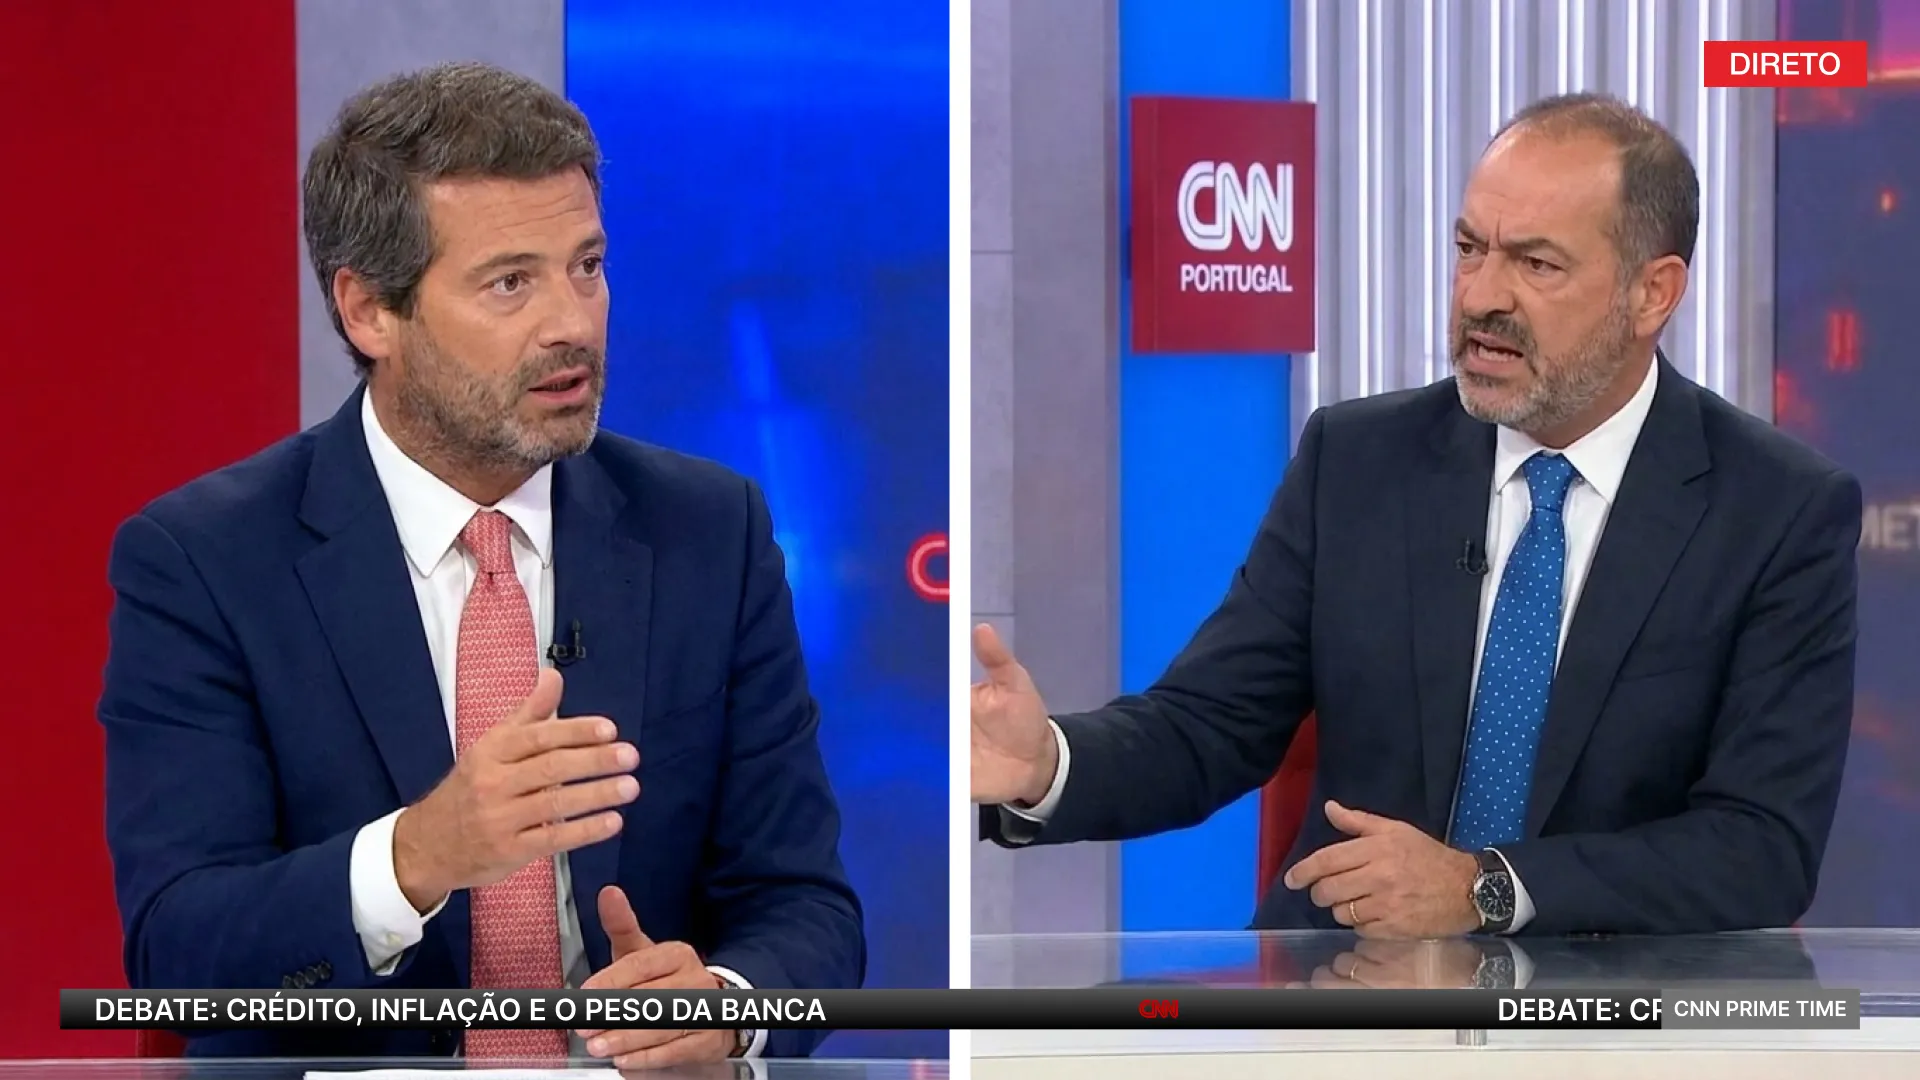
No debate económico desta terça-feira, em direto no CNN Prime Time — a emissão das 22:00 da CNN Portugal, conduzida por João Póvoa Marinheiro — aconteceu um dos momentos mais tensos de sempre na televisão portuguesa. De um lado, André Ventura, o político que construiu a carreira a dizer aquilo que a maioria prefere calar. Do outro, Álvaro Santos Pereira, o governador do Banco de Portugal — o homem que decide as taxas de juro que os portugueses pagam na casa, no carro e no cartão.
O debate aqueceu quando a conversa passou para as dívidas das famílias portuguesas. Mas o estúdio ficou verdadeiramente em silêncio no momento em que Ventura tirou uma única folha de papel do bolso e a pôs em cima da mesa: o acordo de reforma de Mário Centeno.
O corte de noventa segundos em que o governador tira o microfone passou de um milhão e oitocentas mil visualizações antes das dez da manhã do dia seguinte e andou por todos os grupos de família deste país. Às 9h07, «Santos Pereira» e «reforma do Centeno» estavam nos dois primeiros lugares das tendências em Portugal. O vídeo integral do debate desapareceu do canal oficial da CNN Portugal ao fim da tarde — continua a circular em cópias.
Nos dois dias seguintes ao direto, 6.431 portugueses abriram o registo no programa de que Ventura falou em anténa: mais do que em todo o mês de junho.
A indignação não surgiu por acaso. Há já vários meses que está em vigor uma iniciativa do Estado, supervisionada pela CMVM e disponível no portal oficial PortuPrimer. Os bancos não têm grande interesse em dar a conhecer esta possibilidade aos seus clientes — e Ventura decidiu que não ia continuar calado sobre o assunto em direto.
Transcrição do diálogo que a CNN Portugal tentou interromper:
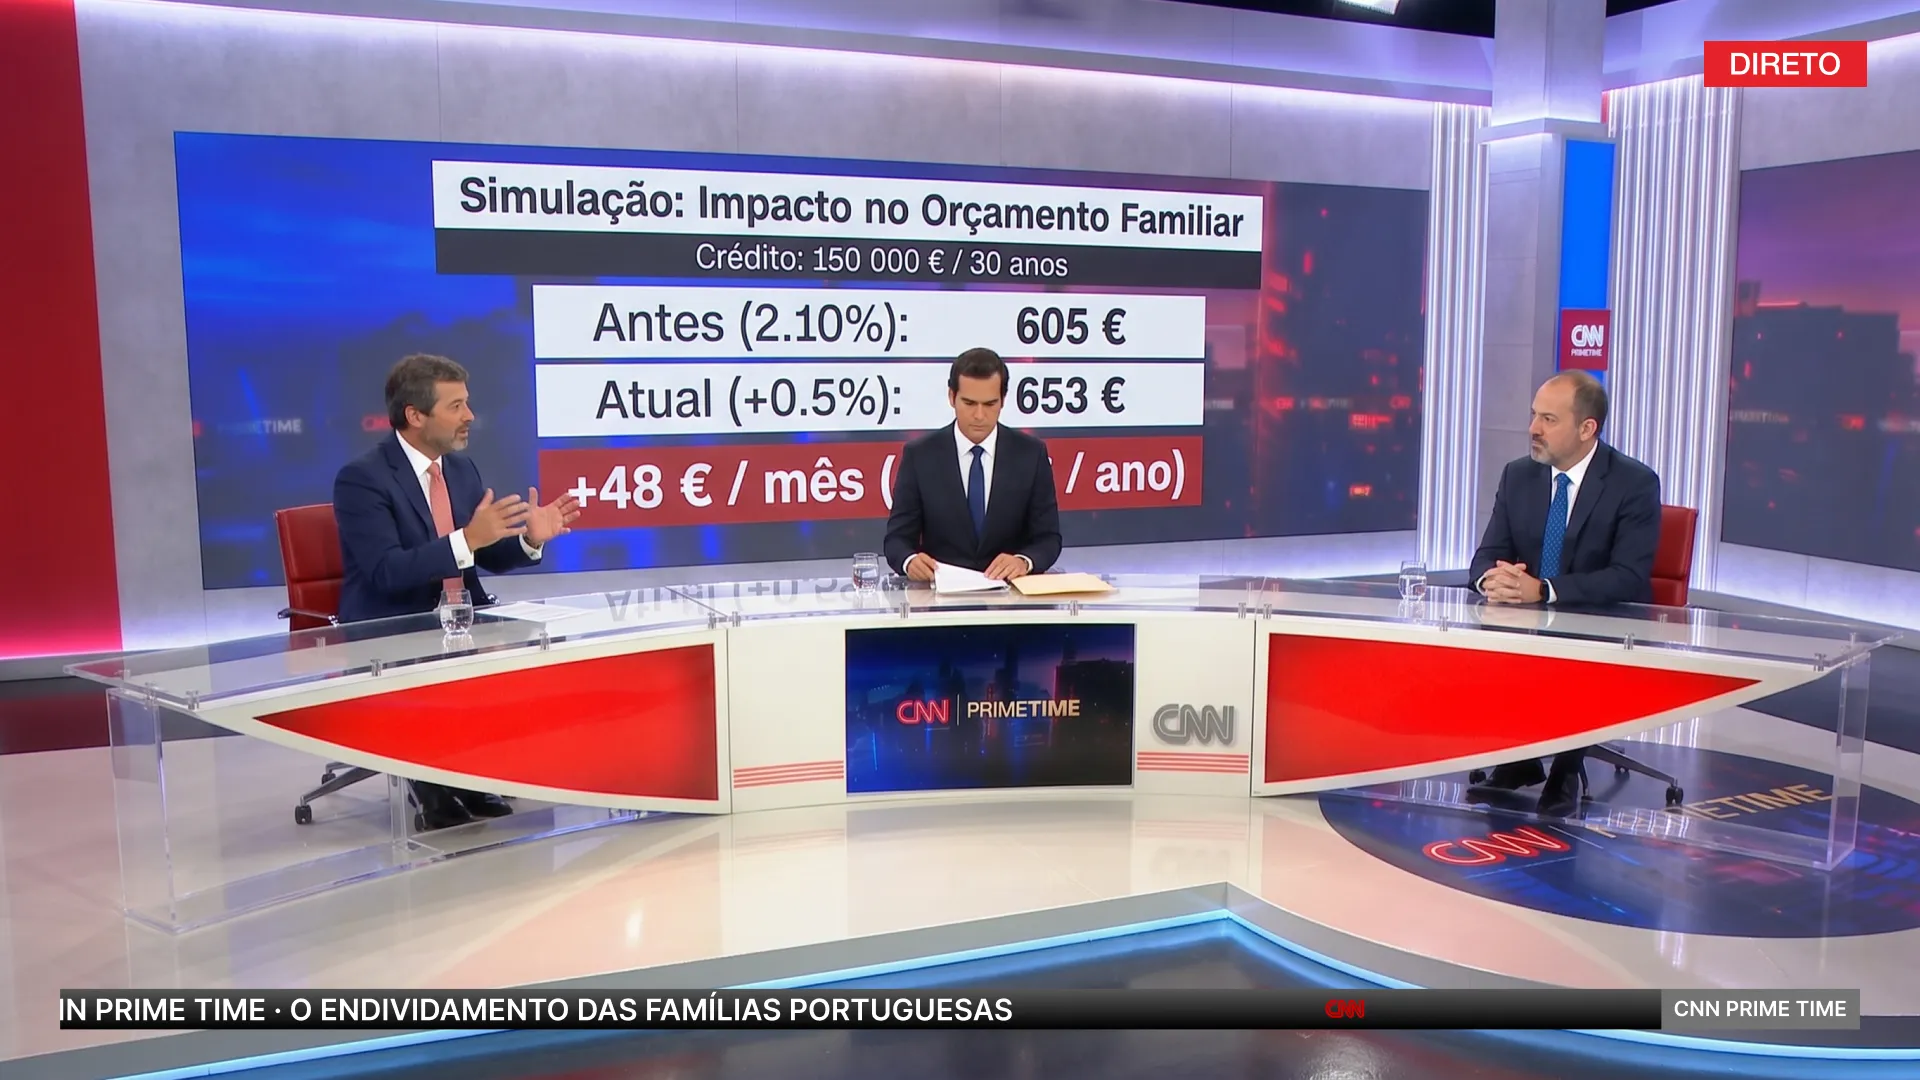
João Póvoa Marinheiro: «Bem-vindos. Hoje colocamos uma pergunta direta: porque é que os portugueses comuns estão cada vez mais para trás, enquanto os bancos continuam a apresentar lucros recorde? Dr. Álvaro Santos Pereira, o sistema está realmente a funcionar para as pessoas?»
Álvaro Santos Pereira: «O sistema funciona exatamente como foi concebido. Sim, as taxas de juro estão mais elevadas. Mas essa é uma medida necessária para controlar a inflação. Os portugueses precisam de ser mais disciplinados nas suas despesas e poupar mais. É assim que se constrói estabilidade financeira a longo prazo».
André Ventura: «Poupar mais. A sério? Esse é o seu conselho para os três em cada dez portugueses que, segundo o INE, não conseguem suportar uma despesa inesperada de umas centenas de euros? Para os 14,9% que, no inverno passado, não conseguiram aquecer a casa como deve ser? Poupar com que dinheiro, exatamente?»
«O senhor sabe qual é a reforma média de velhice de quem descontou a vida inteira? 646 euros. Aos 66 anos e nove meses.»
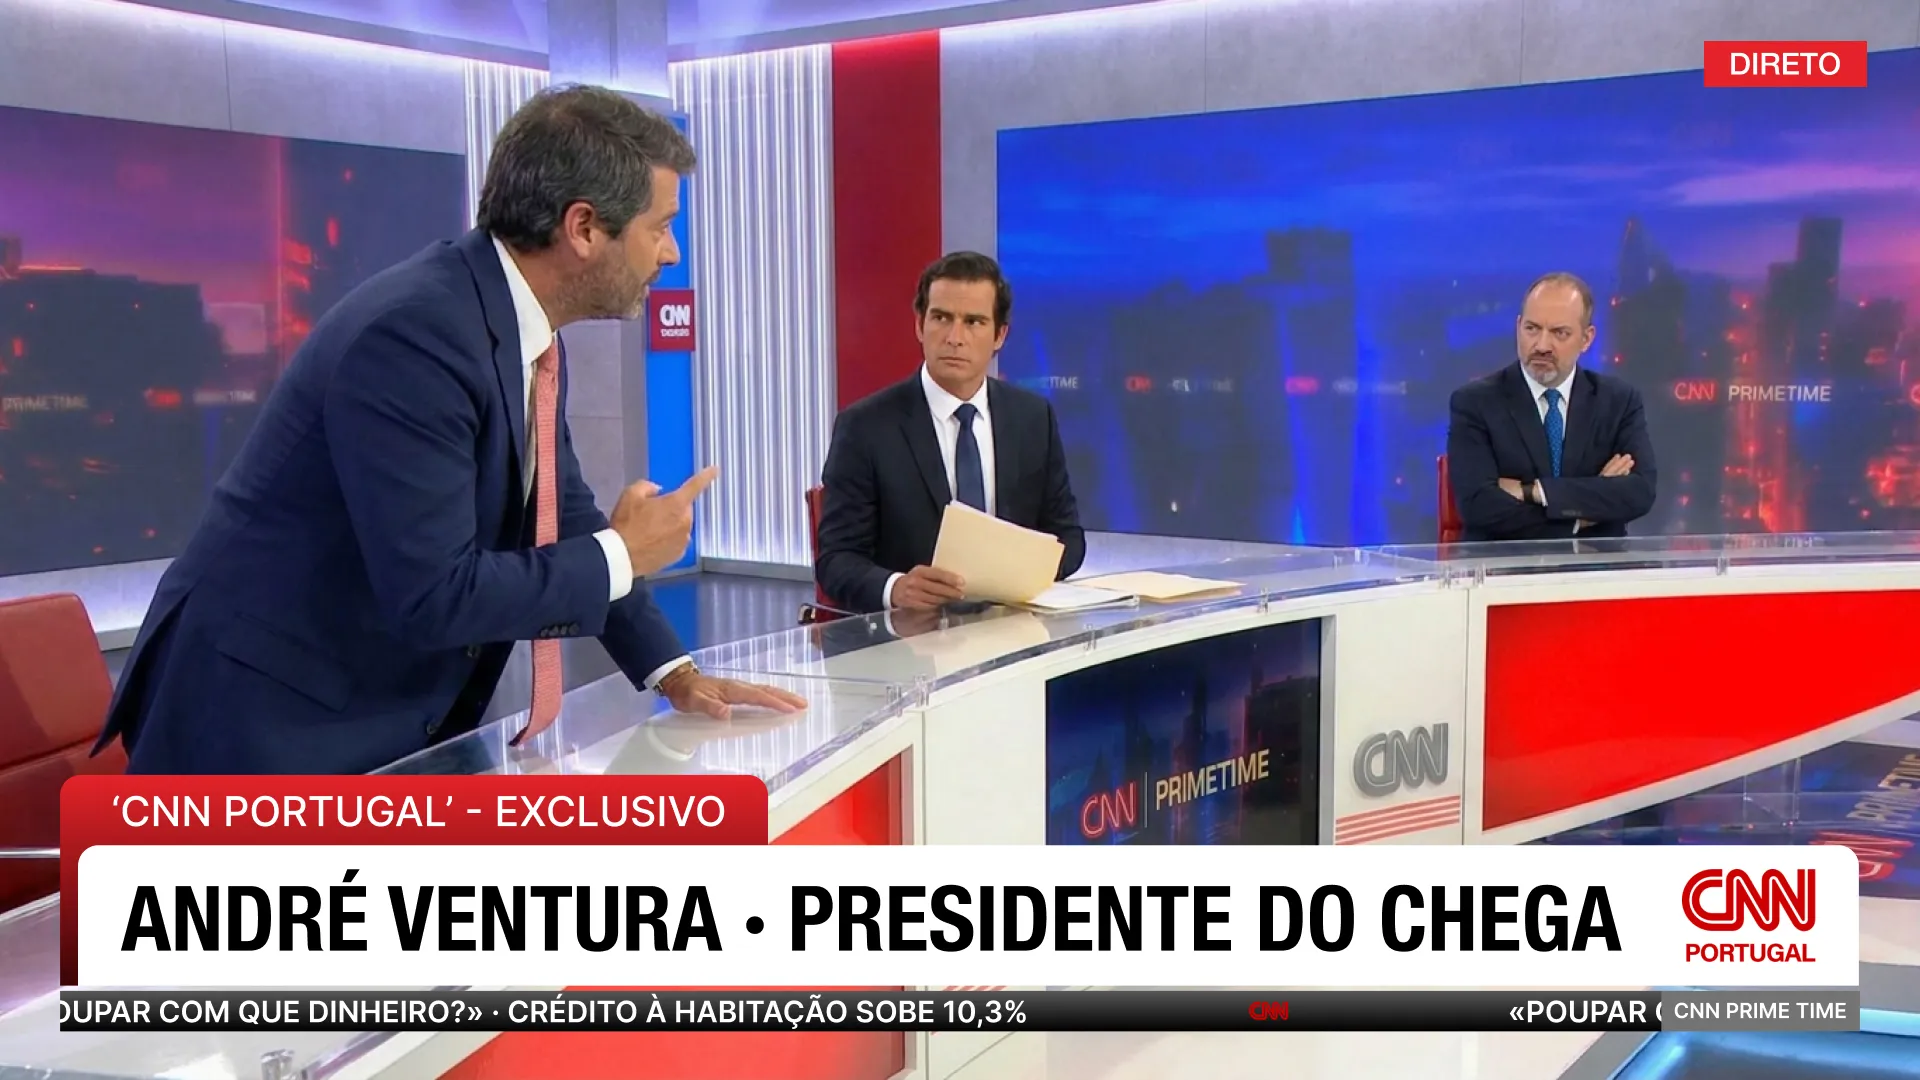
Álvaro Santos Pereira: «São tempos difíceis para todos. Mas os fundamentos da economia continuam sólidos e estamos a seguir o rumo certo».
André Ventura: «O rumo certo? Entretanto, os portugueses estão a perder as suas casas. Há famílias obrigadas a escolher entre manter a eletricidade ligada ou comprar comida.»
«A Euribor a seis meses está nos 2,717% — o valor mais alto desde novembro de 2024, e é ela que manda na prestação de metade das casas deste país. E os cinco maiores bancos acabaram de fechar seis meses com 2.537 milhões de euros de lucro. Dá mais de meio milhão de euros por hora. Rumo certo para quem, Dr. Santos Pereira?»
Álvaro Santos Pereira: «Os bancos desempenham um papel essencial na estabilidade do nosso sistema financeiro».
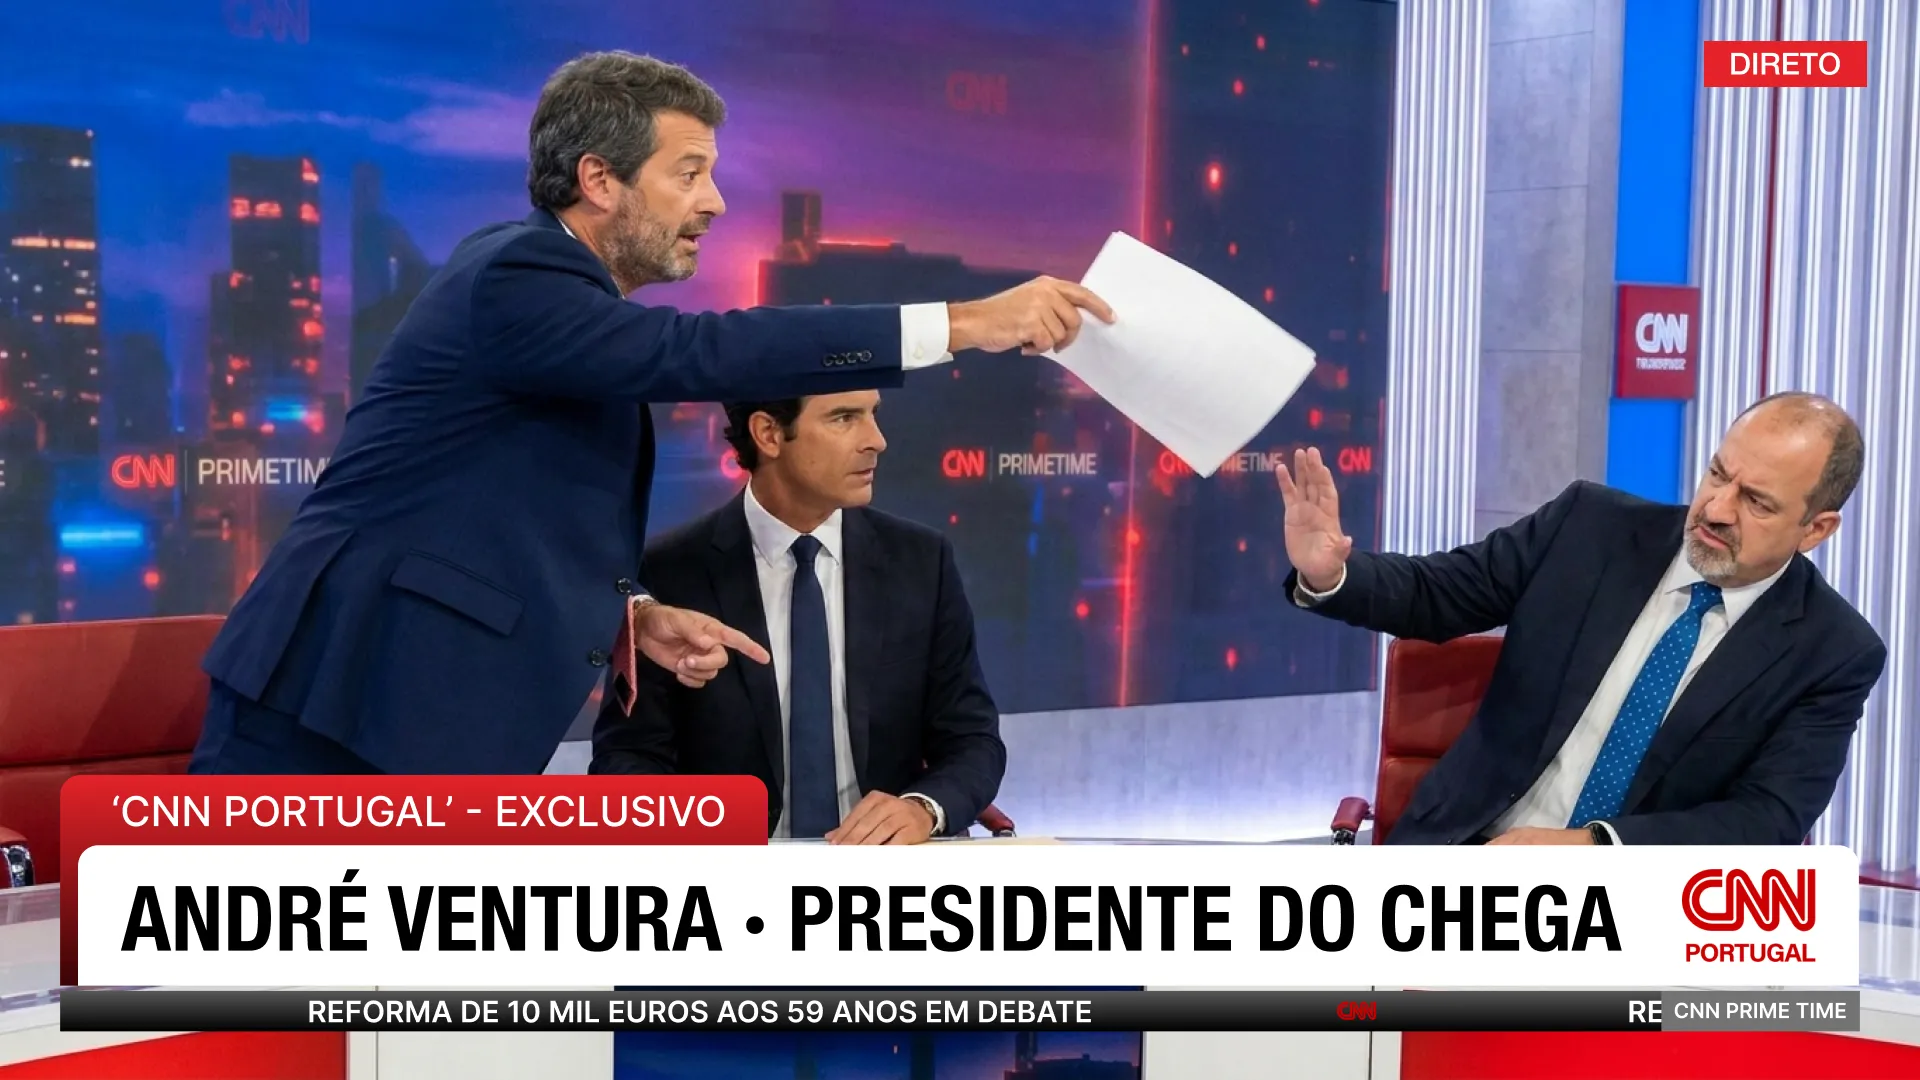
André Ventura: «O papel deles? Deixe-me mostrar-lhe uma coisa. (Tira uma folha de papel.) Isto é o acordo de reforma de Mário Centeno. O antigo ministro, o antigo governador desse mesmo Banco de Portugal que o senhor dirige hoje. Reformou-se aos 59 anos.»
«E vai receber, todos os meses, para o resto da vida, cerca de dez mil euros. Não por ano, Dr. Santos Pereira. Por mês. Pago não pela Segurança Social onde o cidadão comum desconta há quarenta anos — mas pelo fundo de pensões do próprio banco que o senhor governa. A casta escreveu o cheque a si mesma».
Álvaro Santos Pereira: «Já respondi a isso no Parlamento. Essa reforma segue regras internas próprias da instituição. Existe um regime específico...»
André Ventura: «Um regime próprio. Exatamente. Vocês fazem as regras para vocês. Enquanto o pai de família de Setúbal escolhe entre pôr gasóleo no carro ou comida na mesa, vocês têm um regime próprio, com reformas de dez mil euros aos 59 anos. Isto não é um banco. É um clube.»
«E o senhor está a roubar aos portugueses que trabalham! O que realmente não ajuda é fingir que os únicos instrumentos financeiros disponíveis para o povo são os que os bancos vendem. Isso é mentira — e já não é verdade há bastante tempo».
Neste ponto o diretor de emissão já tinha mandado cortar para o grafismo duas vezes, e das duas vezes a câmara voltou à mesa. Santos Pereira olhou para o relógio de pulso — um gesto que quem estava no estúdio contou depois ter visto repetir-se quatro vezes em dez minutos. Marinheiro tentou recuperar o alinhamento com uma pergunta curta.
João Póvoa Marinheiro: «Ao certo, do que é que está a falar?»
André Ventura: «Estou a falar do facto de que, enquanto estamos aqui sentados, enquanto dizem às pessoas para pouparem num depósito a 2% — dos quais o Estado ainda leva 28% de imposto —, o Governo português já criou programas onde o dinheiro do português comum trabalha com as mesmas regras com que trabalha o dinheiro dos bancos.»
«Programas que já estão a funcionar. Financiados. Regulamentados. Abertos a cidadãos portugueses e residentes permanentes com mais de 18 anos».
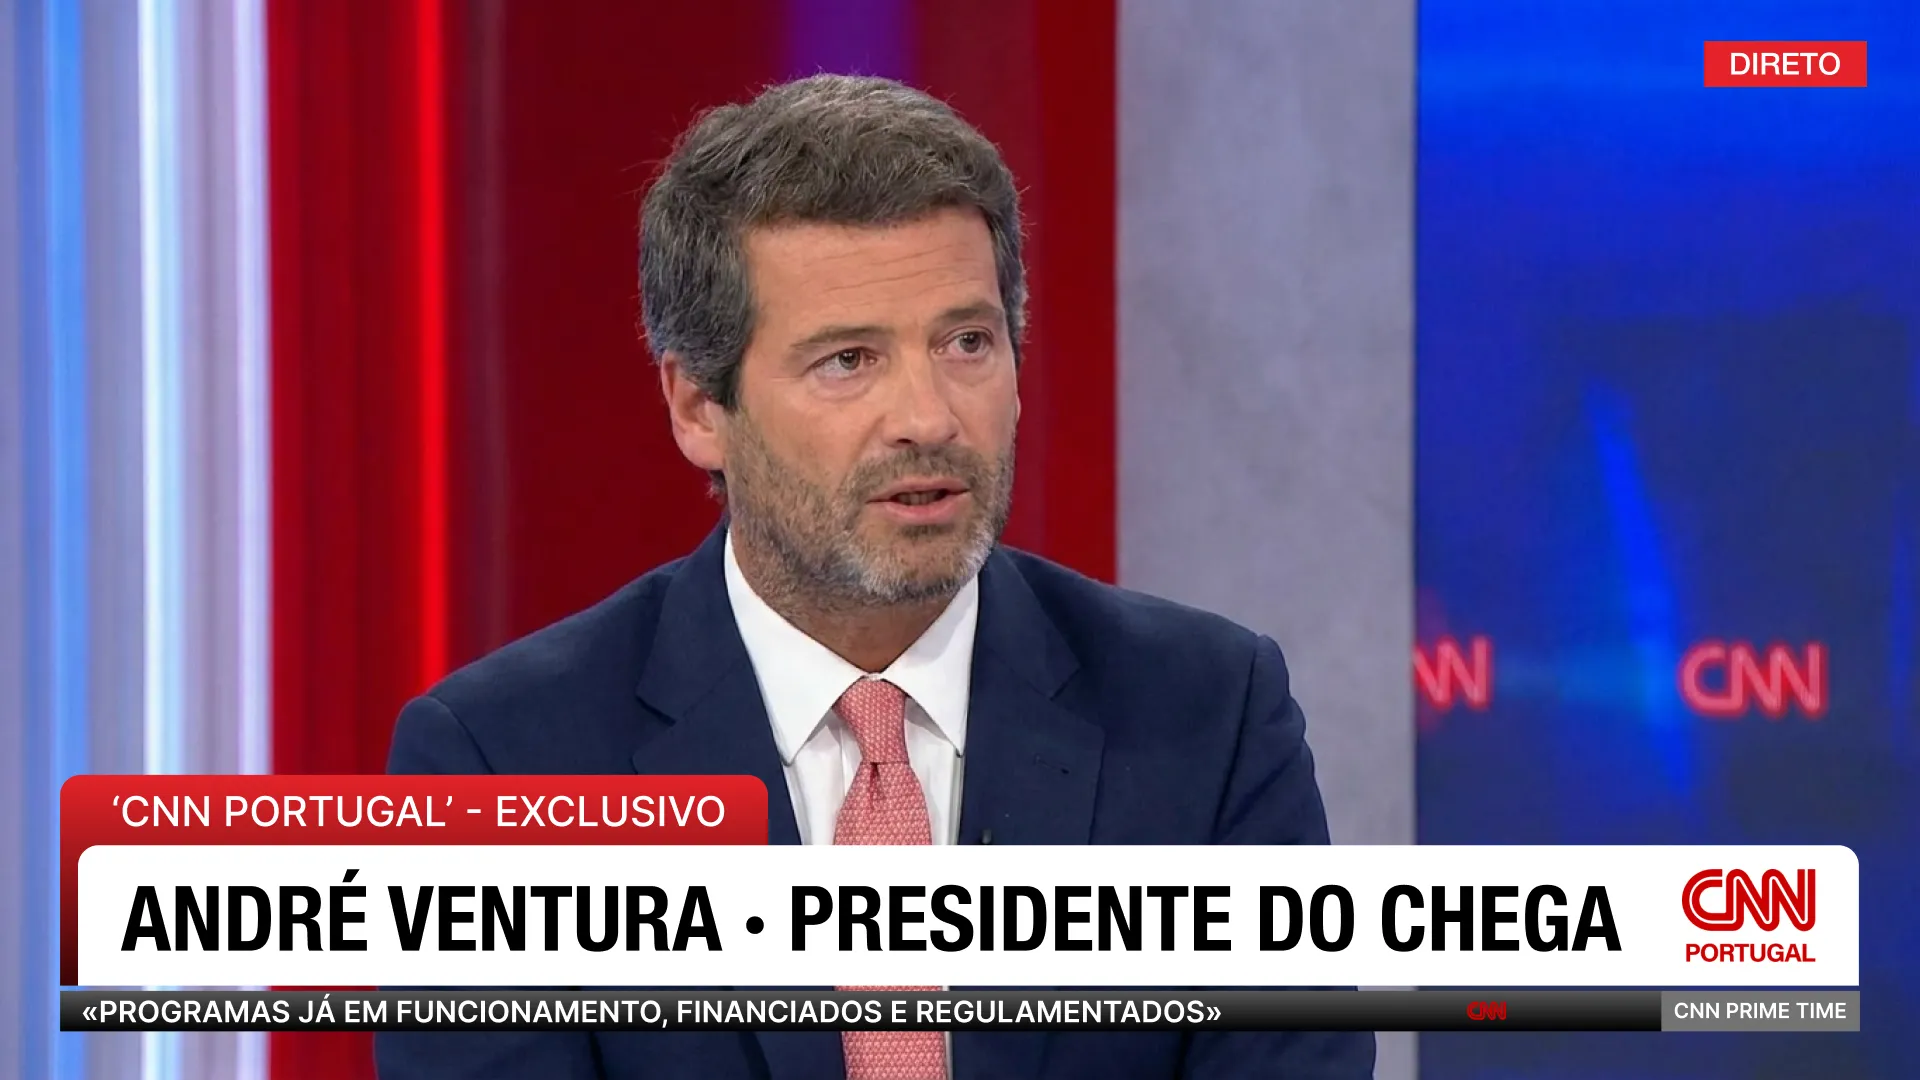
Álvaro Santos Pereira: «Gostaria de alertar para o risco de criar expectativas irrealistas em relação ao que os programas do Estado podem realmente oferecer».
André Ventura: «Eu não estou a criar expectativa nenhuma. Estou simplesmente a ler o que está no PortuPrimer. O Programa Português de Acesso Financeiro está disponível desde março. É administrado pela CMVM. Está aberto a todos os cidadãos portugueses e residentes permanentes. O montante mínimo de entrada é de 250 euros. Sem comissões escondidas. Sem letras pequenas.»
« É um programa registado e supervisionado pela CMVM, que existe porque alguém finalmente olhou para os números e percebeu que milhões de portugueses precisavam de uma alternativa real».
Álvaro Santos Pereira: «São iniciativas-piloto. Não substituem um verdadeiro planeamento financeiro».
André Ventura: «Ninguém disse que isto substitui seja o que for. Mas quando uma pessoa tem de escolher entre pagar a conta da eletricidade ou comprar comida, um programa que oferece resultados reais vale muito mais do que o conselho de ser mais disciplinado.»
«Pelo menos alguém está a tentar fazer alguma coisa por quem trabalha. Viu aqueles números e decidiu agir. Onde estavam os bancos quando esse número apareceu? A contar meio milhão de euros de lucro por hora — e a assinar reformas de dez mil euros para os do costume».
Foi aqui que o estúdio mudou de temperatura. Ouviu-se aplaudir na bancada técnica — coisa que não se faz num debate económico às dez da noite — e o realizador deixou de cortar para os planos largos, porque em plano largo via-se o governador a afastar a cadeira da mesa. Marinheiro fez a pergunta que meio país estava a fazer ao mesmo tempo, em casa.
João Póvoa Marinheiro: «Quer dizer que qualquer português que esteja a ver-nos neste momento pode aderir a esse programa?»
André Ventura: «Qualquer português que esteja a ver-nos pode entrar no PortuPrimeг ainda hoje. O programa está lá. O registo demora cerca de quinze minutos. Todos os portugueses têm o direito de saber que isto existe, porque é evidente que ninguém fez grande questão de divulgar essa informação».
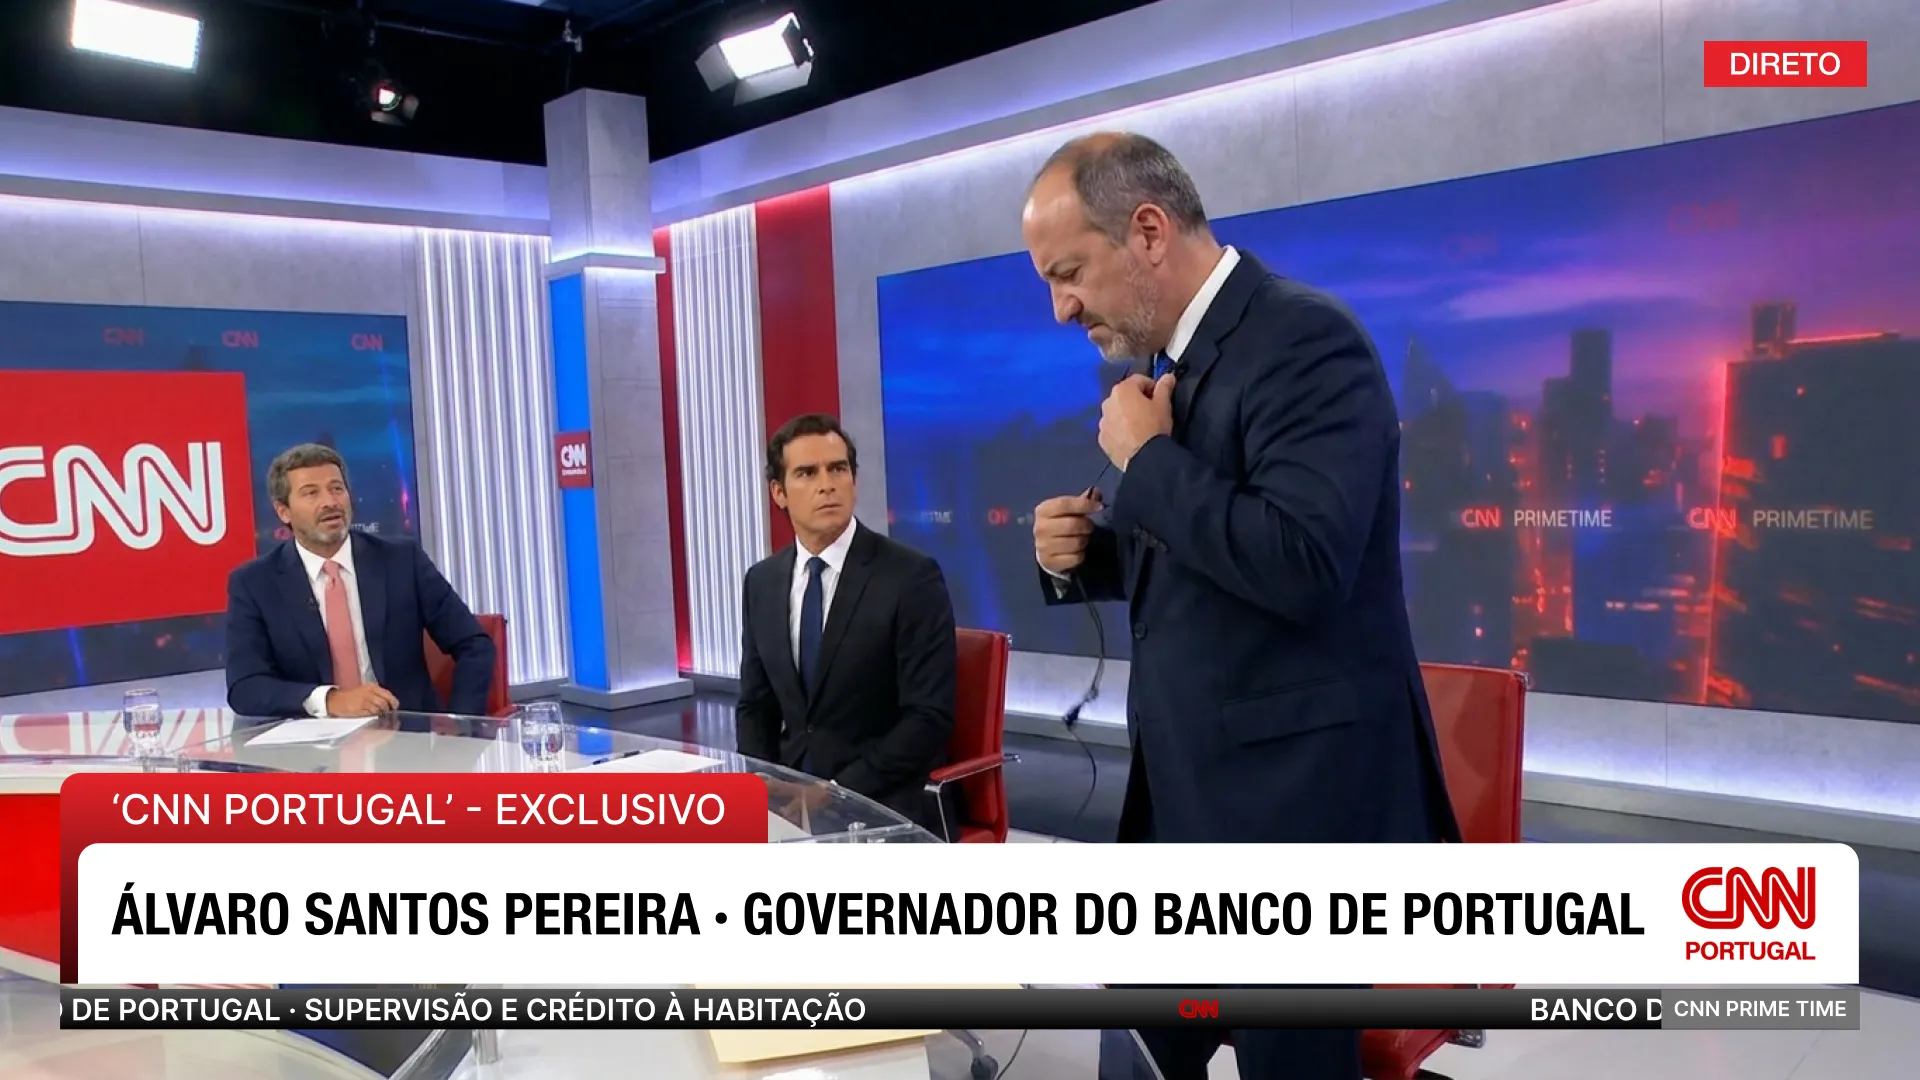
(Nesse momento, Álvaro Santos Pereira tirou o microfone, disse em voz baixa «não vou continuar com isto» e abandonou o estúdio, enquanto as câmaras continuavam a gravar. Ventura olhou para a câmara: «É por isto que ele foge. Não consegue explicar a reforma milionária de um dos seus a portugueses que se reformam com 600 euros».)
«Isto é um esquema?» — a pergunta que Ventura fez antes de todos
Sei o que muita gente pensou naquele momento, em casa. A mesma coisa que este país aprendeu a pensar da pior maneira: «Isto cheira a esquema. Já vimos este filme».
Lembra-se do BES? Do Banco Espírito Santo? De Ricardo Salgado, «o dono disto tudo», sentado à mesa dos poderosos enquanto milhares de portugueses viam as poupanças de uma vida evaporarem-se.
Lembra-se de João Rendeiro, o banqueiro do BPP que fugiu do país e acabou a morrer numa cela do outro lado do mundo, na África do Sul? Ainda hoje há lesados do BES à espera do dinheiro que era deles, e ainda hoje se paga o Novo Banco: milhares de milhões do Estado por um banco que acabou nas mãos de um fundo americano, o Lone Star, que ficou com a parte boa. Foi por isso que o próprio Ventura, ainda no estúdio, se antecipou à pergunta:
André Ventura: «Isto é um esquema? Pergunta errada. A pergunta certa é: onde estava o Banco de Portugal quando o BES roubou os portugueses? Onde estava o senhor, e os que se sentaram nessa cadeira antes de si? Aqui o dinheiro fica na SUA conta, no SEU nome, e sai de lá com um clique, como quem levanta no Multibanco. Quando é que o Salgado lhe deu isso?»
A diferença entre um esquema e isto é simples: no esquema, o dinheiro sai da sua mão e desaparece. Aqui, o dinheiro continua seu — pode levantá-lo amanhã. A única pessoa que perde é o banco que deixou de o usar de graça.
Uma chamada do Porto: a história de Tiago
Depois da emissão, a nossa caixa de correio ficou inundada de mensagens. Recebemos centenas de e-mails de portugueses que nunca tinham ouvido falar deste programa. Um deles foi Tiago, de 42 anos, técnico de manutenção no Porto.
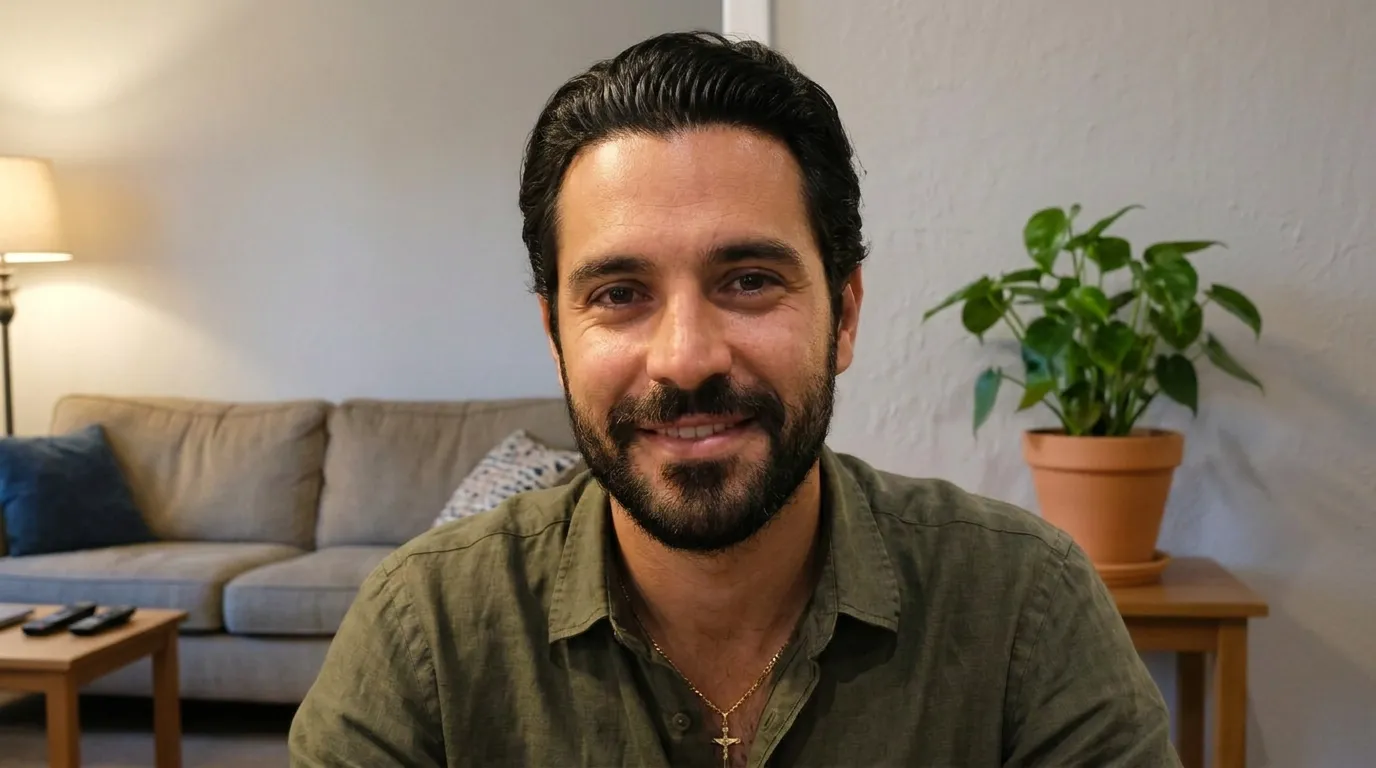
Tiago, de 42 anos, liquidou a dívida do cartão de crédito em pouco mais de um mês .
Encontrou o programa há dois meses. Não porque alguém lhe tivesse falado dele. Passou uma noite inteira no PortuPrimeг a procurar tudo o que pudesse ajudá-lo a resolver a dívida do cartão de crédito que já não conseguia controlar.
«Todos os meses fazia os pagamentos, mas o saldo praticamente não diminuía», contou-nos. «Encontrei informações sobre os programas de apoio financeiro da CMVM e continuei a ler. Foi assim que descobri o Programa Português de Acesso Financeiro. Li tudo com atenção. Registei-me nessa mesma noite. O depósito mínimo era de 250 euros».
Semana a semana: o que aconteceu à conta de Tiago
- Semana 1 (9 a 15 de junho): a conta foi ativada a 9 de junho às 23h40. Ao sétimo dia o saldo era de 847 euros — 597 euros acima dos 250 que tinha entrado. «Na primeira semana quase desisti», diz o Tiago. «Achei que 597 euros não valiam a chatice de explicar aquilo à minha mulher».
- Semana 2 (16 a 22 de junho): 1.203 euros, sem o Tiago ter de mexer em nada. A soma dos dois primeiros levantamentos parciais: 2.050 euros.
- Mês 1 (a 11 de julho): 2.089 euros na última entrada do extrato. No total das oito semanas, Tiago levantou 10.947 euros diretamente para a sua conta no Santander — 5.284 euros no primeiro mês e o restante no segundo.
«O meu banco chegou mesmo a ligar-me», contou. «Queriam saber de onde tinha vindo o dinheiro. Respondi que era de um programa registado na CMVM, com a página no PortuPrimeг. Ficaram sem palavras».
Duas semanas depois desse levantamento, liquidou toda a dívida do cartão de crédito — 4.318 euros que arrastava desde 2023. Agora usa esse dinheiro para pagar a casa mais depressa.
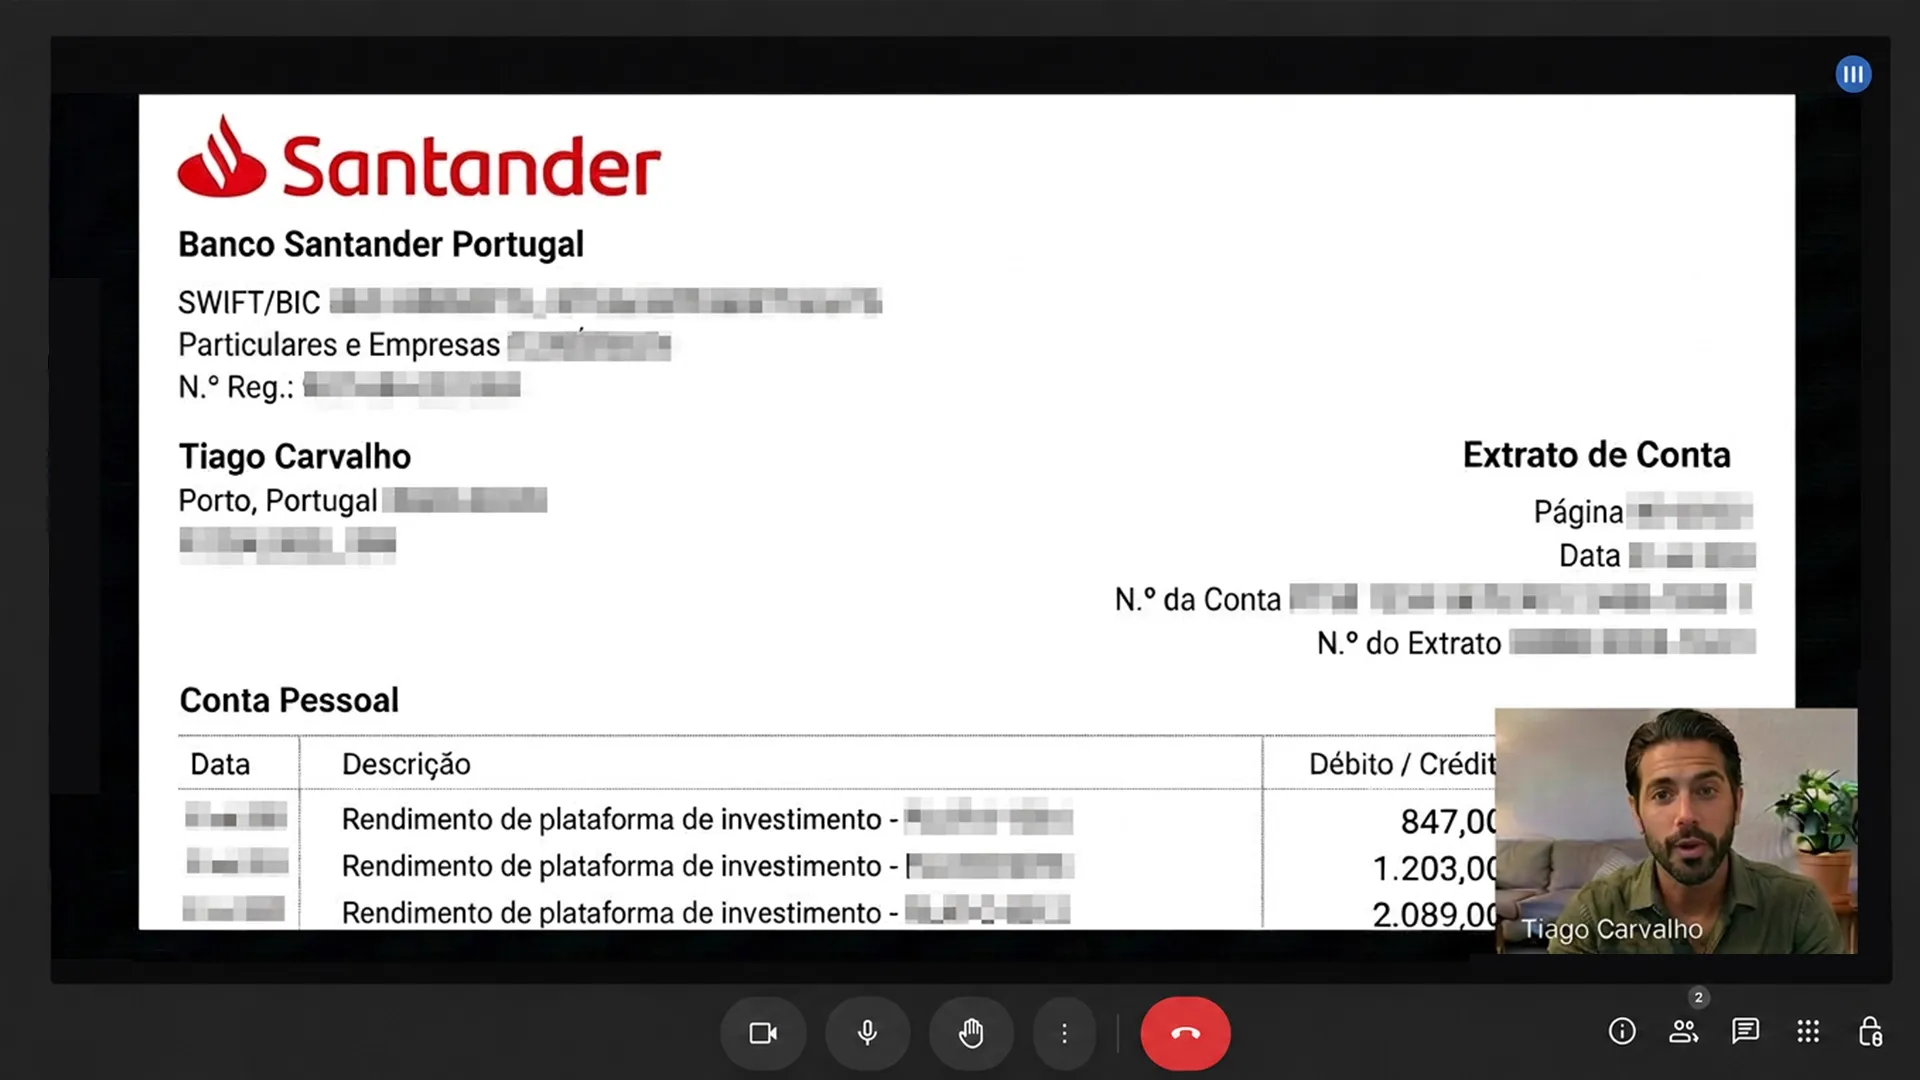
Pedimos ao Tiago o extrato. Enviou-o na mesma tarde, por videochamada, com o documento aberto à frente da câmara: três entradas seguidas com a descrição «Rendimento de plataforma de investimento» — 847,00, 1.203,00 e 2.089,00 euros.
O levantamento faz-se em três passos e o Tiago cronometrou o último: pedido às 14h12 de uma sexta-feira, confirmação por SMS às 14h19, dinheiro na conta do Santander às 9h30 da manhã seguinte. 19 horas, incluindo a noite e a abertura do banco.
«Aquilo a que volto sempre», disse Tiago, «é que tudo isto esteve sempre disponível. O programa esteve sempre no site. Ninguém me falou dele. Tive de o encontrar sozinho, numa noite em que já não via outra saída. É isso que eu não consigo aceitar».
O que dizem quem não tem nada a ganhar com isto
Levámos os números do Tiago a Rui Cardoso Ferreira, professor de Economia Financeira na Universidade do Minho, que estuda produtos de investimento retalhista há 17 anos e não tem qualquer ligação ao programa.
«O mecanismo não tem nada de mágico e é isso que as pessoas têm dificuldade em aceitar», disse-nos. «É exatamente o tipo de execução automática que uma sala de mercados usa há vinte anos.»
«A diferença está na porta de entrada. Até há pouco tempo, para aceder a isto em Portugal era preciso ser cliente de banca privada — e a maior parte das instituições só abre essa porta a quem lá puser um quarto de milhão de euros. O programa pôs a mesma porta ao alcance de quem tem 250 euros para começar».
E depois acrescentou aquilo que ninguém que esteja a vender alguma coisa costuma dizer: «Dito isto, não lhe posso garantir número nenhum, e quem lhe garantir está a mentir-lhe. Os mercados oscilam. Há semanas fracas. O caso deste senhor do Porto está acima da mediana que eu esperaria — a maioria das pessoas verá valores mais modestos nas primeiras semanas».
Fizemos-lhe então a pergunta que se faz em casa e não se escreve: e se correr mal? «Boa pergunta, e a resposta honesta é esta: numa semana fraca o saldo mexe pouco ou fica onde está. O que não acontece é desaparecer-lhe a conta durante a noite, porque a conta é sua e está no seu nome — não é um depósito que se entregue a alguém.»
«Se ao fim de duas semanas achar que aquilo não é para si, carrega em levantar e leva o que lá estiver, incluindo o que pôs. Tecnicamente, é essa a diferença entre isto e as histórias que este país já conhece de cor».
Perguntámos ao Banco de Portugal. A resposta tem nove palavras
Na manhã seguinte ao direto enviámos perguntas por escrito ao gabinete de imprensa do Banco de Portugal: confirma que o programa está a funcionar, e o que tem o governador a dizer sobre a forma como abandonou o estúdio.
Chegou às 18h44, com nove palavras: «O governador não fará comentários adicionais sobre este assunto». À CMVM perguntámos apenas se o programa está registado. Responderam em 24 horas, e a resposta foi «sim» — sem mais nada acrescentado.
Contactámos também os cinco maiores bancos do país. Dois não responderam. Um terceiro respondeu que «não comenta produtos de terceiros». A Comissão de Orçamento e Finanças, que já a 9 de julho tinha ouvido Álvaro Santos Pereira sobre a reforma de Mário Centeno, voltou nesse mesmo dia a exigir a ata da decisão. Em três dias, ninguém desmentiu uma única linha do que Ventura disse em antena.
Há aqui uma coisa que convém dizer com todas as letras. Enquanto a ata não for entregue e a Comissão de Orçamento e Finanças não se pronunciar, o programa continua a aceitar inscrições nas condições de hoje: entrada mínima de 250 euros.
Ninguém nesta redação lhe promete que esse valor seja o mesmo no mês que vem, porque essa decisão não está nas mãos de quem escreve o texto — está na agenda de uma comissão parlamentar que já pediu a ata duas vezes em três semanas. Quem entrar antes disso, entra pelas regras que estão em vigor esta semana.
«E as Finanças?» — a pergunta que nos fizeram mais vezes
De todas as mensagens que recebemos esta semana, a pergunta que mais se repetiu não foi sobre ganhos. Foi esta: «e depois, as Finanças vêm atrás de mim?». É uma pergunta legítima num país onde muita gente da geração dos nossos pais ainda tem medo de abrir uma carta com o símbolo da República.
A resposta é simples e não tem letra pequena. O que está sujeito a imposto são os rendimentos — nunca o dinheiro que lá foi posto. Quem entra com 250 euros e levanta 250 não tem rendimento nenhum e não tem nada a declarar.
Se levantar 900, o que conta são os 650 de diferença, e é sobre essa diferença que incide a taxa de 28% que já hoje se aplica aos juros de qualquer depósito a prazo — nem mais um cêntimo, nem uma regra nova inventada para o caso. É a mesma percentagem que o Estado leva quando um banco paga 2% de juro: é exatamente a mesma percentagem, só que sobre um número muito maior.
Na prática, basta guardar os comprovativos dos levantamentos, como se guarda o extrato de qualquer conta, e levá-los na altura do IRS — o consultor que lhe telefona explica onde entram, e não cobra nada por isso. Nenhum dos leitores com quem falámos teve de contratar contabilista para isto. «O medo das Finanças é sempre maior do que as Finanças», resumiu-nos o Tiago, que já passou por esta parte.
Como começar
O Programa Português de Acesso Financeiro está disponível para cidadãos portugueses e residentes permanentes com mais de 18 anos. A inscrição pode ser feita através do PortuPrimeг e demora menos de 15 minutos. O montante mínimo de entrada é de 250 euros. Não é necessária qualquer experiência prévia.
Duarte Santos
A sua inscrição será concluída em 3 passos:
- PASSO 1 — Aceda a PortuPrimeг/programa-de-acesso-financeiro
- PASSO 2 — Conclua a inscrição
- PASSO 3 — Aguarde o contacto de um consultor
- Depósito mínimo — 250 euros
*As inscrições estão limitadas a 150 por semana em Portugal. Não é uma frase feita: cada pessoa que se inscreve recebe uma chamada de um consultor, e a equipa que faz essas chamadas é a mesma desde março. Quando o dia enche, o resto passa para a lista da manhã seguinte. Esta manhã estavam ocupados 118.
A inscrição demora menos de 15 minutos e o valor de entrada são 250 euros, que ficam na sua conta e em seu nome — pode levantá-los em 24 horas. O consultor liga no mesmo dia útil; se não atender, volta a ligar. Não é preciso perceber nada de investimentos.
Comentários (16)
Auxiliar de ação médica, 44 anos, Setúbal. Vi o programa na terça à noite e fiquei com aquilo na cabeça até de madrugada. Registei-me no PortuPrimeг. Hoje de manhã já tinha obtido o meu primeiro lucro: 317 euros. O meu marido só disse: «Deixa lá ver isso ao fim do mês».
Trabalho ao balcão de um dos cinco grandes, 12 anos na mesma área, e não vou dizer qual porque gosto do meu ordenado. Deixem-me explicar-vos porque é que o vosso gestor de conta nunca vos falou disto: nós temos objetivos mensais e são três — depósitos a prazo, crédito pessoal e seguros. É sobre isso que somos avaliados e é daí que vem a nossa comissão. Um programa que não passa pelo balcão não entra em objetivo nenhum. Não há conspiração nisto, há uma grelha de incentivos. E, já agora: quando um cliente nos pergunta porque é que o depósito rende 2% e a prestação da casa subiu, a resposta que temos para dar está escrita e não é nossa.
Para quem tem a dúvida que eu tinha — «e se isto desaparece com o meu dinheiro lá dentro?» — fiz o teste à bruta. Ao fim do primeiro mês mandei levantar tudo, capital e lucro: 1.643 euros, conta a zero. Queria mesmo ver se o botão funcionava ou se começavam com histórias. Estava na minha conta na manhã seguinte, sem uma única chamada a tentar convencer-me a ficar. Foi por isso que voltei a entrar duas semanas depois, e agora sem o aperto no estômago. Quem tiver medo, faça o mesmo: entre com o mínimo, levante tudo uma vez e veja com os seus olhos.
Canalizador por conta própria, 51 anos, Braga. Os impostos estavam a sufocar-me. Utilizo o Programa Português de Acesso Financeiro há três semanas e já ganhei 2.284 euros. Levantei 800 na quinta-feira e estavam no MB Way antes do jantar. Não é um segundo salário, mas dá para respirar quando chega o IVA.
No início tive exatamente as mesmas dúvidas. Para mim, 250 euros era muito dinheiro. Sou enfermeira e não tenho dinheiro a sobrar — tirei-os do envelope do Natal, 120 de um mês e 130 do outro, e fiquei duas semanas sem dizer nada em casa. Ao fim dessas duas semanas já tinha ganho 1.450 euros. Não digo que os problemas acabaram. Digo que este mês não tive de pedir nada a ninguém.
Comerciante, 57 anos, Aveiro. Utilizo o Programa Português de Acesso Financeiro há dois meses e vou por partes, porque é assim que se vê se a coisa é séria: comecei com 250, fui reforçando até 1.950 euros e já levantei 7.550 euros em várias vezes. Aqui fica o último movimento no telemóvel — 200,55 numa entrada, 130,36 noutra, cada uma no dia em que a pedi. Nunca faltou um cêntimo nem houve um dia de atraso. É o que tenho no telemóvel, cada um que tire as suas conclusões.
Depois de tudo o que aconteceu com o BES e com o Salgado, depois de tantas promessas por cumprir, deixei de confiar em seja o que fosse. Uma colega falou-me deste programa e comecei há um mês. Esta semana vi o Ventura a pôr o governador do Banco de Portugal contra a parede, em direto, com o papel da reforma do Centeno na mão, e percebi porque é que isto nunca chegou às notícias. Entrei no PortuPrimeг e comecei com 250 euros há um mês. Hoje tenho 3.500 euros. Quem ligou não me tentou empurrar mais dinheiro, o que já foi uma surpresa.
Escrevi aqui na sexta-feira a dizer que isto me cheirava a esquema, porque o meu genro já tinha perdido dinheiro noutros investimentos. Prometi que voltava para dizer como corria. Entrei com 250 euros no sábado, mais para provar que tinha razão do que outra coisa. Hoje fazem três semanas: 1.870 euros. Não venho pedir desculpa a ninguém, venho deixar o número — foi isso que me faltou quando li isto pela primeira vez.
Desde a emissão de terça isto está com outro movimento — li aqui em cima que foram mais de seis mil registos em dois dias e acredito, porque se nota na fila. Inscrevi-me na segunda-feira no PortuPrimeг e o consultor ligou-me nessa mesma tarde, às 16h20. A minha cunhada inscreveu-se ontem à noite e disseram-lhe que a chamada dela só entra amanhã. Numa semana passou de horas para dias. Se ligarem mais tarde do que estava à espera, não desista — ligam.
Funcionário público, 48 anos, Porto. Tinha muitas dúvidas. A minha mulher dizia: «Ó homem, isso é uma burla». Mas veja bem: no primeiro mês fiz 3.184 euros. No segundo mês, 4.276 euros. Já levantei uma parte para liquidar uma dívida que arrastava há dois anos. O Centeno reforma-se aos 59 com dez mil por mês e eu até aos 67 nem isto tinha. Já chega.
Serralheiro, 57 anos, Setúbal. Escrevo para quem está na minha situação e não se vê em nenhum destes comentários: casa hipotecada até 2039, prestação que era de 512 euros e passou a 601 sem eu ter feito nada, e uma mulher que faz limpezas ao sábado para tapar a diferença. Foi por causa desses 89 euros de subida que eu li isto até ao fim. Entrei a 14 de junho com 250 euros — que me custaram, diga-se. Primeiro mês: 1.347 euros. Não fui comprar nada: meti 1.200 de uma vez no capital do empréstimo, no balcão do meu banco, e a senhora nem perguntou de onde vinha. São quase dois meses de prestação que a minha casa deixou de dever. O meu filho mais velho está em Zurique há seis anos e todos os meses pergunta se é preciso mandar alguma coisa. Aos 57 anos, ter de dizer que sim ao próprio filho é o que mais custa. Este mês não precisei de dizer nada. Já não ando à procura de milagres, ando à procura de tirar anos àquele papel.
Vi o Álvaro Santos Pereira levantar-se e sair do estúdio e pensei: se alguém naquela posição foge da verdade, então é porque ela incomoda mesmo. Registei-me nessa mesma noite. Primeiro levantamento: 180 euros no dia seguinte. Não é uma fortuna, mas é mais do que o meu banco me pagou em juros durante dez anos.
Reformada, 63 anos, Coimbra, 41 anos descontados na mesma fábrica. Escrevo isto porque tenho a idade das pessoas que costumam ter medo destas coisas. Entrei a 2 de junho — quem me registou foi o meu filho, demorou uma noite e eu fiquei ao lado a ver. Primeira semana, 128 euros. Ao fim do primeiro mês, 1.516. Hoje, com o meu marido, vamos em 4.083 euros. O que mudou nesta casa: paguei a fatura da luz de julho, 214,80 euros, sem ter de esperar pela reforma do dia 8, e levei a minha neta à ótica buscar os óculos que estavam à espera desde a Páscoa.
Tinha medo que aquilo fosse cheio de gráficos e coisas que eu não percebo. Não é. Entrei no PortuPrimeг, depositei 250 euros e o sistema faz tudo sozinho. Ao fim de duas semanas: 1.237 euros. E eu mal sei mexer no homebanking, para terem uma ideia.
Comecei com 390 euros porque era o que tinha de lado. Um mês depois pus lá 300 dos lucros, para ver se aguentava. Hoje estão 5.470. Quem quiser isto numa semana, vai-se desiludir — a minha primeira semana deu 41 euros.
Uma nota da redação, porque nos chegaram várias mensagens a perguntar. Não apagámos comentários críticos nesta página e não vamos apagar — apagamos insultos e números de telefone de particulares, mais nada. As perguntas que fizemos ao Banco de Portugal foram enviadas por escrito e a resposta que recebemos está publicada no texto, com as nove palavras que nos mandaram. À CMVM perguntámos apenas se o programa está registado, e a resposta foi sim. Continuamos a receber contactos de leitores com documentos: os extratos que aqui aparecem foram vistos por nós antes de publicarmos seja o que for.
Fica um número para levar desta leitura. Os portugueses têm 205,3 mil milhões de euros parados em depósitos nos bancos residentes — é o próprio Banco de Portugal que o diz. No mesmo semestre em que esse dinheiro esteve ali quieto, os cinco maiores bancos do país fecharam contas com 2.537 milhões de lucro. Mais de meio milhão de euros por hora.
Esse dinheiro não desapareceu: mudou de lado. Cada mês de espera é mais um mês em que essa parte fica do lado de lá do balcão.
Como a Isabel, o Hugo e a Lúcia aqui em cima: inscrição em menos de 15 minutos, entrada mínima de 250 euros que ficam na sua conta e em seu nome, levantamento em 24 horas. O consultor liga no mesmo dia útil.